
Kripto Mirasınızın Blokzincirde Mahsur Kalmasına İzin Vermeyin
Miras kalan Bitcoin’e ya da başka bir kripto paraya ulaşmak, gömülü bir hazineyi aramaya benzeyebilir. Ama böyle olmak zorunda değil.
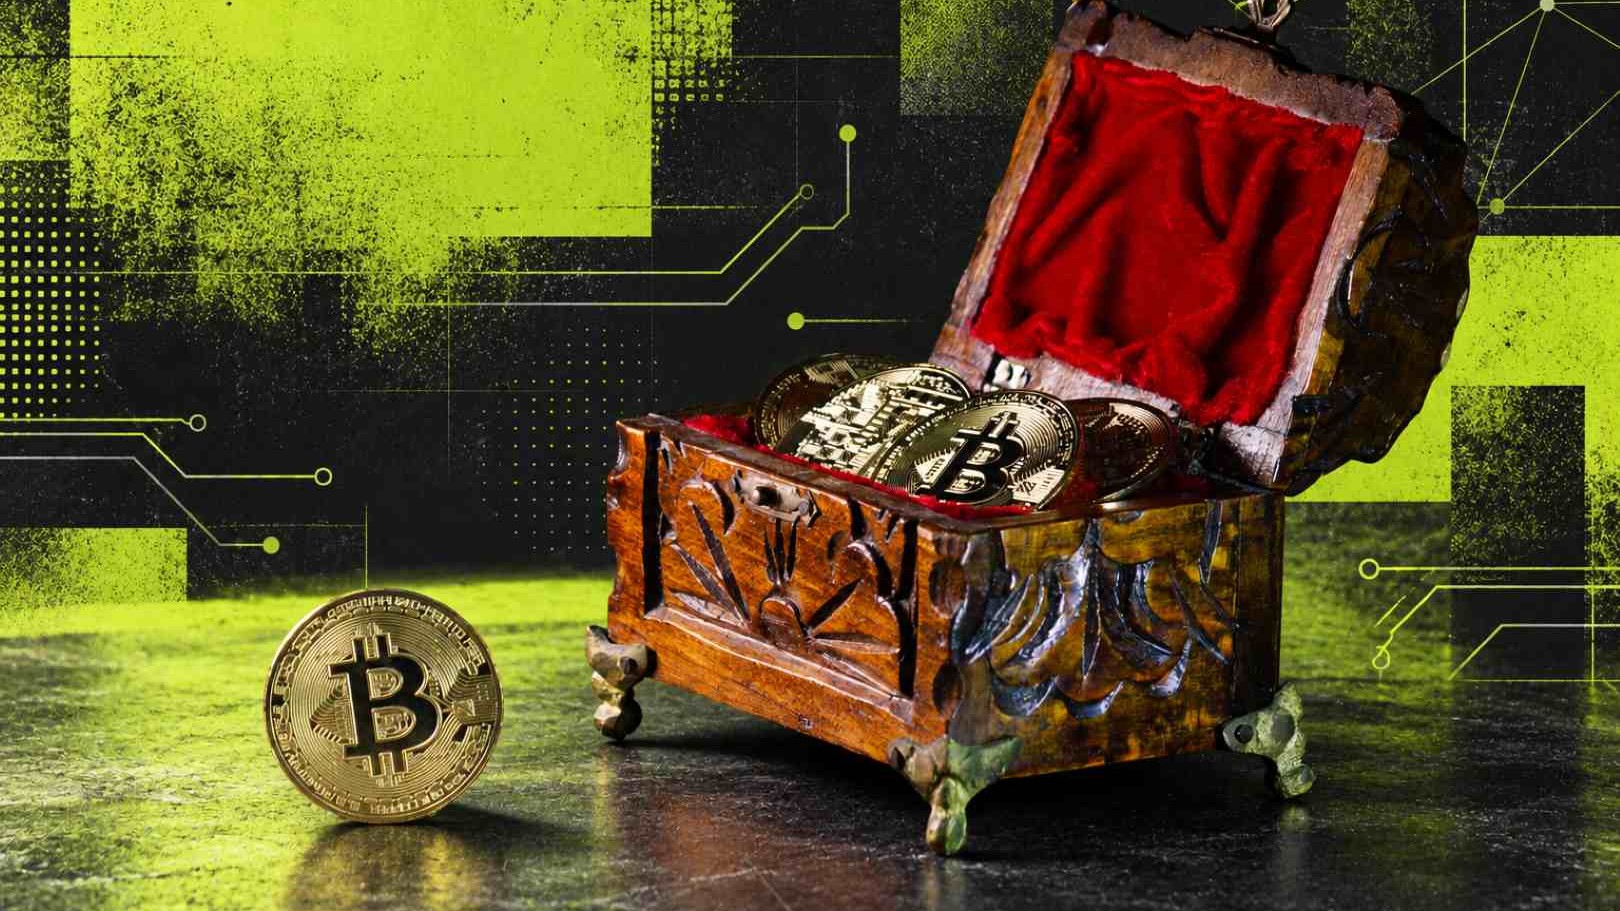
Görsel: ukayacan/GettyImages (Yapay zeka ile düzenlenmiştir)
Bir tanıdığınızın size miras kalabilecek kripto parası varsa, size söyleyeceğim şu: Selam, tayfa! Umarım içinizdeki korsan hala hayattadır ve hazine avcılığı becerileriniz körelmemiştir; çünkü o varlıklara ulaşmak için bunlara ihtiyacınız olabilir. Kripto parayı elinde tutan sizseniz de şunu bilin: Hiçbir şey yapmazsanız, o paranın sizinle birlikte mezara gitmesi gayet mümkün.
ABD’de miras ve tereke hukuku açısından kripto para, para olarak değil, dijital varlık olarak kabul ediliyor. Para ve fiziksel varlıklar söz konusu olduğunda, bir lehtar belirleme formu imzalayıp miras planlaması yapabilir ya da öldüğünüzde kime ne kalacağını belirten bir vasiyetname yazabilirsiniz. Ancak dijital varlıklar söz konusu olduğunda hukuk, ölen kişinin açıkça belirtmediği sürece e-postalarından fotoğraflarına kadar özel içeriklerinin başka birine verilmesini istediğini varsaymamamız gerektiğini söylüyor. Bu da dijital bir varlık olan kripto parayı arada bırakıyor.
Bir kişinin ölümü ya da kendi işlerini yürütemeyecek duruma gelmesi halinde kripto paranın devrini düzenlemek için başvurulabilecek seçenekler, temel bir ayrıma dayanıyor: Kripto para bir saklama kuruluşunda mı, yoksa merkeziyetsiz bir kripto cüzdanında mı tutuluyor?
İki tür cüzdan
Varlıklarınızı bir saklama kuruluşunda ya da saklamalı cüzdanda tuttuğunuzda, banka veya kripto para platformu gibi üçüncü bir taraf bunları sizin adınıza saklar ve yönetir. Ölümden sonra varlıkların devri, bir saklama kuruluşu söz konusu olduğunda genellikle çok daha kolaydır; özellikle de bu kuruluş bir bankaysa.
Merkeziyetsiz cüzdanlar ise aracıyı devreden çıkarır ve kişinin varlıklarını doğrudan elinde tutmasını sağlar. Geleneksel bankacılık sisteminden hoşlanmadığı için dijital paralara ilgi duyan kripto para meraklıları açısından, merkeziyetsiz cüzdan kullanmak zaten işin özüdür.
Merkeziyetsiz cüzdanlar yazılım ya da donanım tabanlı olabilir. Hatta kripto paraya erişmek için gereken talimatların ve parolaların yazılı olduğu bir kağıt parçası bile olabilir. (Burada ve yazının geri kalanında “parola” sözcüğünü, birinin kripto parasına erişmek için gereken her türlü harf, sayı ve karakter dizisini ifade etmek için kullanıyorum.) Hangi tür merkeziyetsiz cüzdanı seçerseniz seçin, varlıklarınızı miras bırakmak için kendi çözümünüzü geliştirmeniz gerekecek.
Saklamalı cüzdanın artıları ve eksileri
Kripto paranızı saklaması için üçüncü bir tarafa başvurduğunuzda, lehtar belirleme süreci olan bir kuruluş seçebilirsiniz.
Charles Schwab ve Chase, kripto hizmetleri sunan ve ölümden sonra varlık devri konusunda deneyimli, büyük ve tanınmış finans kuruluşlarından yalnızca ikisi. Örneğin Schwab, kripto para hizmetlerini yatırım hesapları üzerinden sunuyor. Yatırım hesabı için bir lehtar belirleme formu imzaladığınızda, bu işlem kripto hesabı için de geçerli oluyor. Tek işlemle iş tamam.
Banka kullanmanın bir başka avantajı da hesabınız olduğunu en az üç kurumun bilmesi: banka, devlet ve kredi raporlama kuruluşları. Ölen kişilerin bankadaki paralarını bulmanın yolları var. Merkeziyetsiz cüzdanlarda ise durum hiç de böyle değil.
Benzer şekilde, çevrimiçi banka hesabınıza erişiminiz engellenirse kimliğinizle bir banka şubesine gidip (ben bunu yapmak zorunda kaldım) hesabınıza yeniden erişebilirsiniz. Mirasçılarınız açısından daha da önemlisi, öldüğünüz sırada çevrimiçi bankacılığa erişiminizin engellenmiş olması bir şey değiştirmez; bunun hesaba ya da lehtarın parayı alabilmesine hiçbir etkisi yoktur. Merkeziyetsiz cüzdanlarda durum böyle değil.
Kripto para hesaplarının, bir banka aracılığıyla tutulduklarında bile, Federal Mevduat Sigorta Kurumu (FDIC) güvencesi kapsamında olmadığını unutmayın.
Diğer saklama kuruluşları arasında Coinbase gibi kripto para platformları ve PayPal gibi kişiden kişiye ödeme hizmetleri de bulunuyor. Bu yazı kaleme alınırken ne Coinbase’in ne de PayPal’ın lehtar belirleme formu vardı. Yine de her ikisinin de bir kişinin ölen birinin hesabı üzerinde hak sahibi olduğunu kanıtlaması için açıkça tanımlanmış bir süreci bulunuyor. Her iki durumda da ölüm belgesi ve diğer belgelerin yanı sıra, vasiyeti yerine getirmekle görevli kişi olduğunuzu (PayPal için) ya da hesabı miras alma hakkınız bulunduğunu (Coinbase için) gösteren hukuki belgeler sunmanız gerekiyor. Dolayısıyla süreç biraz hantal ve önceden planlama gerektiriyor ama yine de ne yapılacağı belli.
Saklama kuruluşu kullanmanın ne kadar çok dezavantajı olduğu, bakış açınıza bağlı. Belirtildiği gibi, geleneksel bankacılıktan uzak duran kripto para meraklıları bir saklama kuruluşu kullanmakta hiçbir fayda görmeyebilir. Bankalar kimlik istiyor; dolayısıyla kripto paranızı kimliğinizi açıklamadan tutamıyorsunuz. Bankalar ve diğer birçok saklama kuruluşu, işlemlerinizi federal hükümete bildiriyor; bu da sizi doğru bir vergi beyanında bulunmakla yükümlü kılıyor. Saklamalı cüzdan kullanmanın bir de maliyeti var. Genellikle her alım satımın küçük bir yüzdesi kadar işlem ücreti alıyorlar.
Merkeziyetsiz cüzdanın artıları ve eksileri
Merkeziyetsiz cüzdanın başlıca avantajı, her şeyin sizin kontrolünüzde olması. Varlıkları doğrudan elinizde tutuyorsunuz. Varlıklarınıza erişmek için gereken bilgileri bilmek ve güvenle saklamak sizin sorumluluğunuzda. Ayrıca lehtarlarınıza bir kripto hesabı olduğunu bildirmek ve hesaba erişebileceklerinden emin olmak için de bir plan yapmanız gerekiyor.
İlk ve en büyük sorun şu: Hayattayken erişiminizi kaybederseniz oyun biter. Uniform Law Commission’ın baş hukuk müşaviri ve çoğu eyalette dijital mirasın nasıl ele alınacağına yön veren Dijital Varlıklara Yetkili Temsilci Erişimine İlişkin Gözden Geçirilmiş Yeknesak Yasa üzerinde çalışan hukukçu Benjamin Orzeske, “Kriptografik anahtarınızı kaybederseniz, başvurabileceğiniz bir şirket yok” diyor.
Donanım anahtarı söz konusu olduğunda, cihazın bozulması, yangında yok olması ya da çalınması da kişinin ve mirasçılarının kripto paraya erişimini kalıcı ve geri döndürülemez biçimde kesebilir.
Diğer büyük engel de miras işlerinizi yürütecek kişinin kripto paranın varlığından haberdar olması gerekliliği. Hiçbir devlet kurumunda ya da kredi raporlama kuruluşunda böyle bir hesabınız olduğuna dair bir kayıt yok. Bunu yalnızca sizin söylediğiniz kişiler biliyor.
Şimdi işin uygulama tarafına gelelim. Blokzincirin çalışma biçimi nedeniyle, mirasçılarınıza varlıklara nasıl ulaşacaklarını anlatan talimatları güvenli bir şekilde iletmenin yolunu bulmalısınız. Kuracağınız sistem güvenli olmalı. Siz oluşturmadıkça bu sistemin yedekleri ya da bir aksaklık durumunda devreye girecek güvenlik mekanizmaları yok. Üstelik ölmeden önce sisteminizin çalıştığından emin olmak için onu test edebilmeniz, çok büyük bir güven gerektiriyor.
Reddit kullanıcılarının kripto parayı miras bırakmaya yönelik bir sistem kurmak için önerdikleri arasında, sizden belirli bir süre haber alınamadığında otomatik olarak e-posta gönderen düzenekler, güvenilen bir kişiye verilen basılı talimatlar ve erişim sağlamak için bir araya gelmesi gerekecek iki kişiye bölüştürülen talimatlar bulunuyor. Bu çözümlerin hepsi işe yarayabilir ama bariz kusurları da var: E-posta sistemi çalışmayabilir, güvendiğiniz kişi sizinle birlikte hayatını kaybedebilir, biri kendisine talimat verdiğinizi unutabilir ve benzeri.
En iyi seçenek, talimatların büyük bölümünü, görevlendirdiğiniz kişinin adı da dahil olmak üzere, miras planınıza koymak olabilir. Ancak kritik nokta, hiçbir parolaya yer vermemek. FindLaw’da kıdemli hukukçu editör olan Catherine Hodder’ın bana açıkladığı gibi, “Vasiyetname kamuya açık bir belgedir” ve vasiyetnamenize asla kullanıcı adı ya da parola yazmamalısınız.
Parolanızı koymak için gayet iyi bir yer, bankadaki kiralık kasadır. Kasanın varlığı da vasiyetnamenizde belirtilmeli. Bazı kripto para sahipleri, parolanın metal bir plakaya damgalanmasını öneriyor. Mürekkep ve kağıdın sizden daha uzun ömürlü olacağına güvenmiyorsanız, sanırım bu da iyi bir fikir.
Yine de olası bir sorun var: Görevlendirdiğiniz kişiye tamamen güvenmedikçe, sisteminizin çalıştığından emin olmak için prova yapamazsınız. Bir cihazın kilidini açmak için parmak izinize ihtiyaç duyulması kadar basit bir şey bile planınızın sonu olabilir.
Kapitalizme şiddetle karşı çıkan bazı yatırımcılar, kripto paranızı miras planınıza dahil ederek onu geleneksel hukuk ve yönetimin alanına geri soktuğunuz gerekçesiyle buna itiraz edebilir.
Gerçi, o sırada zaten ölmüş olacaksınız.
Bu yazı ilk olarak WIRED tarafından yayınlanmış ve Mustafa Orhun Çetin tarafından İngilizceden çevrilmiştir.
İş kültürü ve orta yaştaki kadınlar da dahil olmak üzere çeşitli toplumsal konulara ilgi duyan bir yazardır. “The Everything Guide to Remote Work” kitabının yazarı olan Duffy, 2000’lerin ortalarından beri teknoloji ve üretkenlik konularında yazılar yazmaktadır.
DAHA FAZLASI

Bir Suç 2.0 Anatomisi

Hiçbir Şeye Tıklamadan Hack’leniyoruz

Dijitalleşen Hayatta Sistem Arızası
